Как самозанятому составить акт выполненных работ
Составление акта выполненных работ или оказанных услуг является важным этапом документального оформления взаимоотношений между самозанятым исполнителем и заказчиком. Несмотря на то, что Федеральный закон от 27.11.2018 № 422-ФЗ не устанавливает для плательщиков налога на профессиональный доход обязанности оформлять акты, на практике данный документ часто становится необходимым условием для подтверждения реальности хозяйственной операции, особенно при работе с юридическими лицами и индивидуальными предпринимателями.
Акт выполненных работ для самозанятого: правовые основы и практические рекомендации по составлению в 2026 году
Правовая природа акта выполненных работ определяется положениями Гражданского кодекса Российской Федерации и Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете». Акт относится к первичным учетным документам и служит доказательством того, что исполнитель исполнил свои обязательства, а заказчик принял результат работ или услуг. Отсутствие такого документа может повлечь для заказчика-организации риски при налоговом учете расходов, поскольку налоговые органы вправе запросить подтверждение экономической обоснованности затрат.
Для самозанятого составление акта не влечет дополнительных налоговых последствий, однако требует соблюдения определенных формальных требований. Документ должен содержать обязательные реквизиты, предусмотренные частью 2 статьи 9 Закона № 402-ФЗ: наименование документа, дату и место его составления, идентификацию сторон сделки, содержание факта хозяйственной жизни, его измерители в денежном и натуральном выражении, а также подписи уполномоченных лиц.
При оформлении акта самозанятому следует указывать свой статус плательщика налога на профессиональный доход. Это важно для правильного отражения налогового режима в документе. В тексте акта целесообразно сделать ссылку на то, что исполнитель применяет специальный налоговый режим на основании Федерального закона № 422-ФЗ, в связи с чем сумма по акту не облагается налогом на добавленную стоимость. Также рекомендуется указать номер и дату чека, сформированного в приложении «Мой налог», поскольку именно чек является основным документом, подтверждающим получение дохода самозанятым.
Структура акта выполненных работ может быть следующей. В шапке документа указываются наименование, номер и дата составления, место подписания. Далее приводятся полные реквизиты сторон: для заказчика — наименование организации или ФИО индивидуального предпринимателя, ИНН, ОГРН, данные представителя; для исполнителя — ФИО самозанятого, ИНН, ссылка на статус плательщика НПД. Обязательно делается ссылка на договор, в рамках которого составляется акт, с указанием его номера и даты.
Основная часть акта содержит перечень выполненных работ или оказанных услуг с детализацией: наименование, единица измерения, количество, цена за единицу, общая стоимость. Важно формулировать описания максимально конкретно, избегая размытых формулировок. Например, вместо «консультационные услуги» лучше указать «консультация по вопросам оптимизации бизнес-процессов, продолжительностью 2 часа, проведена 10 марта 2026 года». Такая детализация снижает риск претензий со стороны контролирующих органов.
Завершающая часть акта фиксирует факт отсутствия претензий со стороны заказчика к объему, качеству и срокам выполнения работ. Также указывается общая сумма по акту прописью и цифрами, делается отметка об отсутствии НДС со ссылкой на применение спецрежима, и проставляются подписи сторон с расшифровкой.
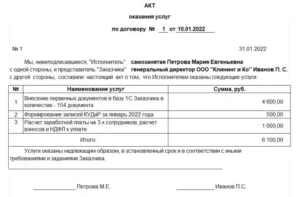
Пример акта выполненных работ самозянятого
Пример текста акта:
Акт № 12/2026 о выполнении работ по договору подряда от 01.03.2026 № Д-15
г. Новосибирск, 18 марта 2026 года
Заказчик: Общество с ограниченной ответственностью «ТехноСервис», ИНН 5401234567, ОГРН 1205400123456, в лице генерального директора Иванова Петра Сергеевича, действующего на основании Устава, с одной стороны, и
Исполнитель: Кузнецова Елена Игоревна, ИНН 540198765432, плательщик налога на профессиональный доход (справка о постановке на учет № НПД-2025-789012), с другой стороны,
составили настоящий акт о том, что Исполнитель выполнил, а Заказчик принял следующие работы:
- Разработка технического задания на модернизацию программного обеспечения — 1 комплект, стоимость 15 000 рублей.
- Настройка серверного оборудования — 4 часа, по 1 200 рублей за час, общая стоимость 4 800 рублей.
- Тестирование функционала и составление отчета — 1 отчет, стоимость 3 200 рублей.
Работы выполнены в период с 10 по 17 марта 2026 года в полном объеме, в соответствии с условиями договора и техническим заданием. Качество выполненных работ соответствует требованиям, установленным договором. Заказчик претензий к объему, качеству и срокам выполнения работ не имеет.
Общая стоимость работ по настоящему акту составляет 23 000 (Двадцать три тысячи) рублей 00 копеек. Налог на добавленную стоимость не облагается в связи с применением Исполнителем специального налогового режима «Налог на профессиональный доход» на основании Федерального закона от 27.11.2018 № 422-ФЗ.
Чек из приложения «Мой налог» № ЧК-20260318-00456 от 18.03.2026 на сумму 23 000 рублей передан Заказчику в электронном виде.
Подписи сторон:
Исполнитель: ____________ / Кузнецова Е.И. / Заказчик: ____________ / Иванов П.С. /
Подписание акта
Отдельное внимание следует уделить вопросу подписания акта. Документ может быть подписан как на бумажном носителе, так и в электронной форме с использованием квалифицированной электронной подписи. При направлении акта по электронной почте без ЭП рекомендуется дополнительно обменяться сканами подписанных документов и сохранить переписку, подтверждающую согласие сторон с содержанием акта.
Важно избегать в тексте акта формулировок, характерных для трудовых отношений. Использование терминов «заработная плата», «должность», «график работы», «подчинение» может стать основанием для переквалификации гражданско-правового договора в трудовой со всеми вытекающими последствиями: доначислением страховых взносов, штрафами и пени.
Срок хранения актов выполненных работ для самозанятого определяется общими правилами налогового законодательства и составляет не менее четырех лет. Рекомендуется хранить документы в электронном виде с резервным копированием, а также дублировать важные акты в бумажной форме при работе с крупными заказчиками.
В заключение отметим, что грамотное составление акта выполненных работ защищает интересы как самозанятого исполнителя, так и заказчика. Документ минимизирует риски налоговых споров, подтверждает исполнение обязательств и служит надежным доказательством в случае возникновения разногласий. Потраченное на оформление время окупается спокойствием и правовой определенностью в дальнейшем сотрудничестве.


Отправить комментарий